

« Jackpot fiscal en vue » : transférer son PER en 2025 ouvre droit à cette optimisation que des milliers de Français ignorent encore
 Par
Eva Laurent

En bref
- Réduction des frais de gestion : Transférer son PER permet de diminuer les coûts et d’augmenter la rentabilité à long terme.
- Choix d’investissement élargi : Accédez à des supports diversifiés, incluant des ETF innovants et à faible coût.
- Flexibilité améliorée : Profitez d’options de sortie avantageuses, comme le retrait de capital en versements multiples.
- Gestion optimisée : Optez pour une gestion pilotée adaptée à votre profil de risque pour maximiser le rendement.
Le transfert de Plan d’Épargne Retraite (PER) est une option stratégique qui gagne en importance en 2025. De nombreux épargnants ignorent encore cette possibilité, pourtant essentielle dans le contexte actuel d’évolution des produits financiers. Réduire les frais de gestion, accéder à des supports d’investissement plus performants et bénéficier d’une gestion plus souple sont autant de raisons de s’y intéresser de près. Il s’agit également de connaître les bonnes pratiques pour effectuer cette opération sans risque et optimiser au mieux ses placements.
Pourquoi envisager un transfert de PER ?
Le Plan d’Épargne Retraite est conçu pour assurer une épargne à long terme en vue de la retraite. Cependant, tous les contrats ne se valent pas, et opter pour un transfert peut s’avérer être un choix judicieux pour plusieurs raisons. Tout d’abord, des frais de gestion réduits peuvent considérablement améliorer votre rentabilité à long terme. De plus, certains PER offrent un choix d’investissement élargi, incluant des ETF à faible coût et des fonds innovants. En outre, certains contrats proposent une meilleure flexibilité avec des options de sortie plus avantageuses, comme la récupération du capital en plusieurs versements. Enfin, passer à une gestion pilotée optimisée peut améliorer le rendement sur le long terme. Ces éléments font du transfert de PER une option à considérer sérieusement pour optimiser ses gains à la retraite.
Les étapes clés pour transférer son PER
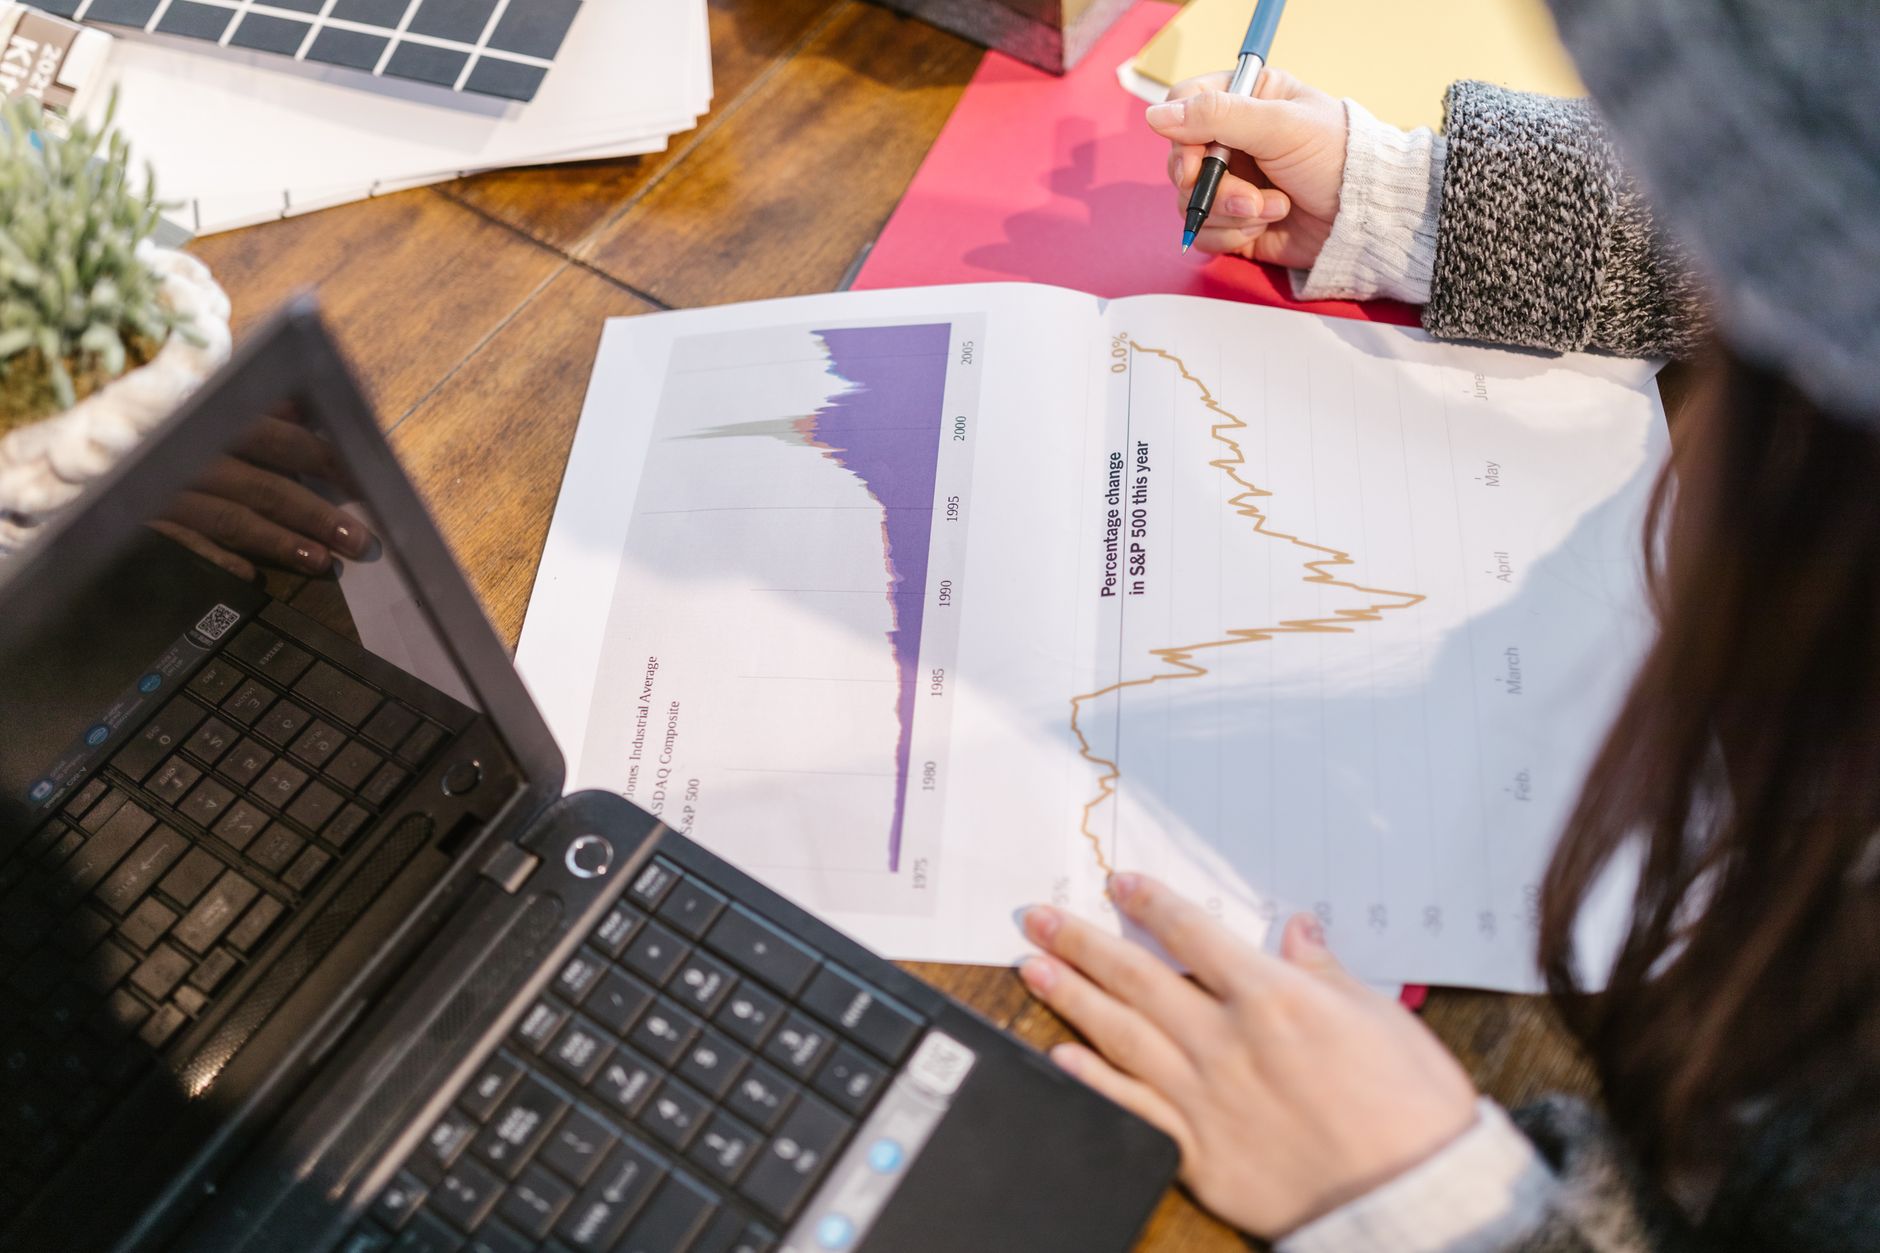
Transférer son PER n’est pas une décision à prendre à la légère. Il est crucial de suivre un processus structuré pour éviter les erreurs et maximiser les bénéfices de l’opération. La première étape consiste à analyser son PER actuel, en examinant les performances du contrat, les frais appliqués et les options de sortie. Ensuite, il faut comparer les offres du marché pour sélectionner un nouveau PER en fonction de critères tels que les frais, la diversité des supports et la qualité de gestion. Une fois le choix fait, il est nécessaire de demander un transfert en contactant l’établissement gestionnaire du nouveau PER, qui se chargera des démarches administratives auprès de l’ancien gestionnaire. Enfin, il est crucial de suivre l’opération pour s’assurer que toutes les étapes se déroulent correctement et éviter des pertes financières.
Comment optimiser son épargne après un transfert ?
Après avoir effectué le transfert de votre PER, il est essentiel de mettre en place une stratégie d’investissement qui soit en adéquation avec vos objectifs de retraite. La première étape consiste à rééquilibrer votre portefeuille en ajustant la répartition entre actions, obligations et autres actifs selon votre tolérance au risque. Ensuite, il est important de choisir entre gestion pilotée et gestion libre. La gestion pilotée offre une allocation automatique selon votre horizon de placement, tandis que la gestion libre vous permet de garder un contrôle total sur vos investissements. Enfin, diversifier vos supports est une stratégie clé pour limiter les risques, en répartissant votre épargne entre plusieurs classes d’actifs et différents secteurs d’activité.
Les avantages du transfert de PER pour 2025
Le transfert de PER s’impose comme une opportunité majeure pour optimiser son épargne retraite en 2025. En sélectionnant un contrat plus performant et mieux adapté à vos objectifs, vous pouvez améliorer significativement votre rendement à long terme. Pour réussir cette opération, il est essentiel d’analyser son contrat actuel, de comparer les offres disponibles et de mettre en place une stratégie d’investissement efficace après le transfert. Solliciter l’avis d’un conseiller financier peut également être une démarche judicieuse pour maximiser le potentiel de votre épargne retraite. Quelles stratégies comptez-vous adopter pour optimiser votre épargne retraite cette année ?